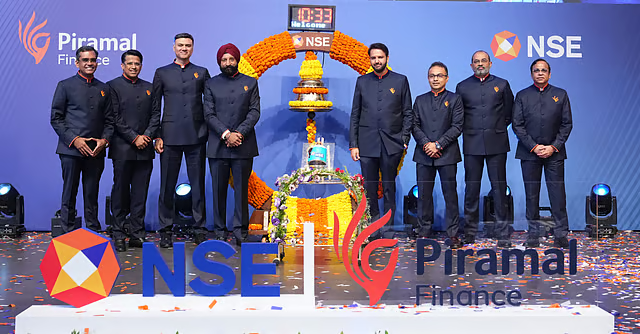
भारत में वित्तीय सेवाओं का क्षेत्र पिछले दो दशकों में तेजी से विकसित हुआ है। बैंकिंग और गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) ने देश के आर्थिक विकास में महत्वपूर्ण भूमिका निभाई है। इन्हीं संस्थानों में से एक है पिरामल फाइनांस, जो पिरामल समूह का हिस्सा है और अपनी विविध वित्तीय सेवाओं, नवाचार, ग्राहक-केंद्रित दृष्टिकोण तथा मजबूत कारोबारी रणनीति के कारण भारतीय वित्तीय बाजार में प्रमुख स्थान बना चुका है।
पिरामल फाइनांस ने न केवल कॉर्पोरेट और रियल एस्टेट फाइनेंसिंग में अपनी मजबूत पहचान बनाई है, बल्कि रिटेल लोन, हाउसिंग फाइनेंस और डिजिटल वित्तीय सेवाओं के क्षेत्र में भी तेजी से विस्तार किया है। इस लेख में हम पिरामल फाइनांस के इतिहास, विकास, व्यवसाय मॉडल, उत्पादों, रणनीतियों, वित्तीय प्रदर्शन, चुनौतियों और भविष्य की संभावनाओं का विस्तृत अध्ययन करेंगे।
पिरामल समूह का परिचय
पिरामल फाइनांस, पिरामल एंटरप्राइजेज लिमिटेड (PEL) का एक महत्वपूर्ण हिस्सा है। पिरामल समूह की स्थापना अजय पिरामल द्वारा की गई और यह समूह कई क्षेत्रों में कार्यरत है, जिनमें शामिल हैं: फार्मास्यूटिकल्स,वित्तीय सेवाएं,रियल एस्टेट,हेल्थकेयर और निवेश का विस्तार कर पिरामल समूह ने समय के साथ अपने व्यवसाय का विविधीकरण किया और वित्तीय सेवाओं को अपनी प्रमुख रणनीतिक दिशा के रूप में अपनाया।
पिरामल फाइनांस का इतिहास और विकास
पिरामल फाइनांस की शुरुआत मुख्य रूप से कॉर्पोरेट लेंडिंग और रियल एस्टेट फाइनेंसिंग से हुई। भारत में रियल एस्टेट सेक्टर में वित्त की बढ़ती मांग ने कंपनी को तेजी से आगे बढ़ने का अवसर दिया। इसके विकास का मिल का पत्थर साबित हुआ एक खास निर्णय जिसके बाद कम्पनी ने गैर-बैंकिंग वित्तीय संस्था के रूप में अपनी पहचान बनाई। यहीं से पिरामल समूह ने NBFC के क्षेत्र में कदम रखा। Dewan Housing Finance Corporation Limited (DHFL) का अधिग्रहण – यह पिरामल फाइनांस के इतिहास का एक महत्वपूर्ण मोड़ था। इस अधिग्रहण ने कंपनी को रिटेल हाउसिंग फाइनेंस सेगमेंट में मजबूती के साथ प्रवेश कर अपनी पहचान जाहिर की।
डिजिटल परिवर्तन – कंपनी ने डिजिटल प्लेटफॉर्म और तकनीकी समाधान अपनाकर ग्राहक अनुभव को बेहतर बनाया।
व्यवसाय मॉडल
पिरामल फाइनांस का बिजनेस मॉडल विविध और संतुलित है, जिससे जोखिम कम करने और स्थिर आय सुनिश्चित करने में मदद मिलती है।रिटेल लेंडिंग,होम लोन,लोन अगेंस्ट प्रॉपर्टी,MSME लोन और पर्सनल लोन इसके साथ ही कॉर्पोरेट लेंडिंग,रियल एस्टेट डेवलपर्स को फाइनेंस,स्ट्रक्चर्ड फाइनेंसिंग,इंफ्रास्ट्रक्चर फंडिंग।
हाउसिंग फाइनेंस जो व्यापार को बढाने में अहम हिस्सा रहा है।DHFL के अधिग्रहण के बाद कंपनी ने किफायती आवास (Affordable Housing) पर फोकस बढ़ाया। जिससे आम ग्राहकों का विश्वास जुडता गया है। कम्पनी वैकल्पिक निवेश के रुप में निवेश आधारित वित्तीय समाधान भी प्रदान करती है। पिरामल फाइनांस ग्राहक-केंद्रित रणनीति की सफलता का एक प्रमुख कारण उसका ग्राहक-केंद्रित दृष्टिकोण है।इसके तहत सलोन प्रक्रिया,तेज अप्रूवल,डिजिटल ऑनबोर्डिंग,अनुकूलित उत्पाद हैं जो ग्राहकों को ध्यान में रख कर तैयार किए गए हैं।ग्रामीण और अर्ध-शहरी क्षेत्रों में विस्तार कंपनी की महत्वपूर्ण रणनीति रही है।
डिजिटल ट्रांसफॉर्मेशन
फिनटेक के युग में पिरामल फाइनांस ने तकनीक को अपनाया है, जिसमें -AI आधारित क्रेडिट असेसमेंट,डिजिटल KYC,ऑनलाइन लोन आवेदन,मोबाइल ऐप सेवाएं शुरु करने से लागत कम करने और ग्राहक अनुभव बेहतर करने में मदद मिली।
जोखिम प्रबंधन
वित्तीय क्षेत्र में जोखिम प्रबंधन अत्यंत महत्वपूर्ण है। पिरामल फाइनांस कुछ विशेष उपाय अपनाता है जिसे प्रवंधन का जोखिम कम रहता है जैसे कि-विविध पोर्टफोलियो,सख्त क्रेडिट मूल्यांकन,डेटा आधारित निर्णय,सेक्टरल एक्सपोजर कंट्रोल,वित्तीय प्रदर्शन।हाल के वर्षों में कंपनी ने अपने पोर्टफोलियो को संतुलित करने पर ध्यान दिया है।रिटेल लोन का हिस्सा बढ़ाया,कॉर्पोरेट जोखिम कम किया,पूंजी संरचना मजबूत की,हालांकि रियल एस्टेट सेक्टर की चुनौतियों और आर्थिक मंदी ने कुछ समय के लिए प्रदर्शन प्रभावित किया।
प्रतिस्पर्धा
पिरामल फाइनांस को कई प्रमुख NBFCs और बैंकों से प्रतिस्पर्धा मिलती है, पिरामल फाइनांस को इस क्षेत्र में पहले से मौजूद बजाज फाइनेंस से कठिन स्पर्धा मिलती है। इसके अलावा HDFC बैंक,LIC हाउसिंग फाइनेंस,L&T फाइनेंस से भी इनकी कांटे की टक्कर होते रहती है। इन मार्केट लीडरों के बावजूद, कंपनी ने अपने विशेष बाजार और रणनीति से अलग पहचान बनाई है।
चुनौतियां जो पिरामल फाइनांस के सामने है
रियल एस्टेट सेक्टर पर कम्पनी निर्भरता एक कमजोर कडी है। इसके साथ ही ब्याज दरों में उतार-चढ़ाव,NBFC सेक्टर में नियामकीय बदलाव,NPA (Non-Performing Assets) का जोखिम भी कई बार बैक फुट पर लाता है।
सामाजिक और आर्थिक योगदान
पिरामल फाइनांस का योगदान केवल लाभ कमाने तक सीमित नहीं है। समाज के लिए किफायती आवास को बढ़ावा देना ,MSME को वित्तीय सहायता देना, रोजगार सृजन और वित्तीय समावेशन सम्मिलित है। कम्पनी की भविष्य की रणनीति के रुप में खास क्षेत्रों पर फोकस के रुप मे भी है जिसमें रिटेल लेंडिंग का विस्तार,डिजिटल बैंकिंग,ग्रामीण बाजार,जोखिम संतुलन,ESG और जिम्मेदार निवेश कम्पनी जरूरी मानती है क्योंकि आज के दौर में पर्यावरण, सामाजिक और गवर्नेंस (ESG) मानकों पर ध्यान देना जरूरी है। जिससे जिम्मेदार निवेश,पारदर्शिता,स्थिर विकास होना संभव हो सकेगा।
निवेशकों के लिए दृष्टिकोण
पिरामल फाइनांस में निवेश करने से पहले निवेशकों को निम्न बातों पर ध्यान देना बेहद जरूरी होगा मसलन,वित्तीय रिपोर्ट,जोखिम प्रोफाइल,बाजार स्थिति,लंबी अवधि की रणनीति।
पिरामल फाइनांस भारतीय वित्तीय सेवा क्षेत्र में तेजी से विकसित हो रही कंपनी है। मजबूत नेतृत्व, विविध व्यवसाय मॉडल और डिजिटल रणनीति ने इसे प्रतिस्पर्धात्मक बाजार में मजबूत स्थिति दिलाई है। हालांकि चुनौतियां मौजूद हैं, लेकिन रिटेल लेंडिंग और तकनीकी नवाचार पर ध्यान कंपनी को भविष्य में बेहतर विकास की दिशा में ले जा सकता है।
भारत में वित्तीय समावेशन बढ़ने और आवासीय ऋण की मांग में वृद्धि से पिरामल फाइनांस के लिए नई संभावनाएं खुल रही हैं। यदि कंपनी जोखिम प्रबंधन और नवाचार के बीच संतुलन बनाए रखती है, तो यह आने वाले वर्षों में वित्तीय क्षेत्र की अग्रणी कंपनियों में शामिल हो सकती है।